
18.12.2023
DOGK Nachlese: mehr wolkig als heiter
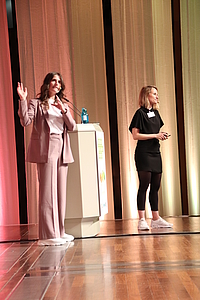
Senkten den Altersschnitt, wussten Bescheid und ließen wahrscheinlich so manchen ohne Metaverse-Erfahrung leicht verwirrt zurück: Ramona Swhajor und Sophia GrazdanowFoto: Jacobsen
Zahlen, Daten, Fakten
Nach dem Kopfverdrehen wurde es dann wieder etwas anschaulicher mit den GFK- und AMI-Zahlen. Der Selbstversorgungsgrad bei „Obst gesamt“ ist mit um die 14 % die letzten Jahre konstant geblieben, je nach Warte sind das dann noch 86 % Luft nach oben oder immerhin ein Plus von 50 % seit der Jahrtausendwende. Des Deutschen liebstes Obst, der Apfel, bzw. seine Erntemengen spielen beim Auf und Ab des Selbstversorgungsgrades eine große Rolle, wie Hans-Christoph Behr und Michael Koch zeigten. Bei den Äpfeln stieg in den letzten 30 Jahren der Selbstversorgungsgrad von 47 % auf 67 %.Nur ein kleines bisschen Bewegung gibt es bei „Gemüse gesamt“, auch hier stieg der Selbstversorgungsgrad auf zuletzt um die 38 %. Bei den Zahlen für Frischgemüse und das dann noch während der Saison kommt deutlich mehr Freude auf. Der Apfel des Gemüses ist dann gewissermaßen die Möhre: von 55 % Selbstversorgung in 30 Jahren auf zuletzt 83 %. Weitere Schlaglichter: Die Inlandsproduktion bei Heidelbeeren stieg von 8 300 t auf 15 400 t in den letzten zwölf Jahren, der Selbstversorgungsgrad nahm allerdings auf unter ein Drittel des Ausgangswertes ab, da die Importe von 5 600 t auf 70 800 t stiegen. Die Einfuhren nahmen sowohl zur Saison als auch zur Off-Season in ähnlichen Steigerungsraten zu, dementsprechend halbierte sich der Anteil deutscher Ware an den Heidelbeerkäufen privater Haushalte in den letzten fünf Jahren. Ein Mindestlohnchart später stand dann die Erkenntnis, dass die durchschnittlichen Angebotspreise für deutsche Heidelbeeren während der Saison gerade zum Saisoneinstieg eben auch deutlich über den Preisen für Importware liegen.
Bei Erdbeeren haben wir uns von 30 % Selbstversorgungsgrad Mitte der Neunziger nach einem Zwischenhoch Mitte der Zehner auf nun etwas mehr als die Hälfte hochgearbeitet. Die Zahlungsbereitschaft für einheimische Ware ist in der Off-Season ausgeprägter, bei Tomaten gibt es laut den AMI-Analysten das ganze Jahr hindurch ein Deutschlandpremium. Die Selbstversorgung bei Tomaten hat seit 2010 um die Hälfte auf zuletzt 17 % zugenommen, bei Gurken scheinen die Verbraucher interessanter Weise in der Off-Season Bio-Produkte zu bevorzugen.
Kein sehr einheitliches Bild also. Kuckt man einmal nur die Anzahl „Werbeanstöße“ an, scheint „deutsch“ als Verkaufsargument zwar weiter auf dem aufsteigenden Ast, aber deutlich weniger stark als die Bewerbung von Importware. Regionalität als Werbungszugpferd fiel nach einem Zwischenhoch ziemlich genau zur Hälfte auf das Niveau von vor zehn Jahren zurück. Regional bei Tomaten schien zuletzt keinen Preisvorteil zu bieten, regional bei Äpfeln dagegen seit 2019 wieder.
Gamechanger Corona
Es ist nicht überliefert, ob Ulrike Singer den alten Zeiten hinterhertrauerte: Die GfK-Analyse zum Thema Einkommenserwartung, Anschaffungs- oder Sparneigung der privaten Haushalte war über viele Jahre eine Gerade im weitgehend sonnigen Bereich, bei rund zehn Indikatorpunkten. Im Frühjahr 2020 stürzte diese, wer erinnert sich nicht, ab in -25 Punkte und Dauerregen, zwei Jahre später erreichte sie mit über -40 dann schon fast das Ende der Skala, gegenwärtig haben wir wieder den Anfang der Covid-Pandemie erreicht. Angesichts der Entwicklung des Preisindexes der privaten Lebenshaltung auch nicht unbedingt ein Wunder: Denn wo die Verbraucherpreisindexkurve eine Beule nach oben macht, macht gespiegelt der Reallohnindex eine nach unten. Ab April 2023 zeichnete sich ein gemächlicher Rückgang der Verbraucherpreise ab, bis Juli 2023 mussten Verbraucher aber 13 % mehr als im Vorjahr aufbringen. Die Umsätze für die Sortimentsflitzer, also die FMCG, sind bis Juli um 8,7 % gegenüber dem Vorjahr gestiegen, Drogeriemärkte und Discounter konnten sich die größten Stücke des Kuchens sichern.Auffallend sind die Promotions, und damit sind keine abgekupferten Doktorarbeiten gemeint: über ein Fünftel der FMCG-Umsätze wurde in den letzten zwölf Monaten mit Angebotsartikeln erzielt. Auffällig ist, dass Obst und Gemüse etwas weniger teurer geworden sind als der Rest der FMCG, die insgesamt vermarkteten 5 248 000 t Obst, Gemüse und Kartoffeln stiegen im Vergleich zum Vorjahr marginal um 10 000 t, die entsprechenden Umsätze um 8,4 % auf 14 087 Mio. €. Beim Obst ist die Anzahl Käuferhaushalte um 0,5 % gestiegen, die Menge pro Käufer ging dagegen um 0,6 % zurück und der um 4,9 % gestiegene Preis machte in gewisser Weise den Kohl fett. Bei Gemüse waren es zweimal ein Plus 0,3 % kombiniert mit dem Preisanstieg um 9,9 %. Besonders teuer bzw. teurer sind die Kartoffeln geworden: mit 17,2 % mehr als das Doppelte des Obst-, Gemüse- und Kartoffeldurchschnitts. Obst wie erwähnt bei 4,9 %, Gemüse bei 9,9 %. Auch bei Obst und Gemüse nehmen die Promotions zu, bei Obst von 14,3 % zu Coronabeginn auf 23,0 %, bei Gemüse von 9,7 % auf 16,7 %. Bei den SB-Warenhäusern ist diese Praxis am Ausgeprägtesten. Der Fachhandel ist sich und seinem Preis treu, Discounter und der Rest der LEH-Food-Vollsortimenter tun sich nicht viel. Bananen werden gekauft, obwohl sie über 10 % teurer geworden sind, bei Beerenobst mit ähnlicher Teuerungsrate geht der Absatz dagegen um 5 800 t zurück. Kernobst wurde billiger und setzte mit umgedrehten Vorzeichen in derselben Größenordnung mehr Menge ab. Wurzel- und Zwiebelgemüse waren mit 33,3 % und 29,3 % erheblich teurer, bei Wurzelgemüse ging die Menge um 6 400 t zurück, die Zwiebeln schlugen sich mit einem Rückgang um 900 t wacker. Tomaten bleiben Spitzenreiter, verlieren aber sowohl im Umsatz als auch im Marktanteil. Gurken gewinnen an Menge, Paprika an Wert, was im Umkehrschluss bedeutet, dass Gurken eher günstig und andersrum waren. Große Tomaten sind in etwa halb so teuer wie die kleinen, die Großen legten im Jahresvergleich um 5 % zu, die Kleinen verloren 7 % Menge. Tomaten kaufen neun von zehn Haushalten, im Schnitt alle zwei Wochen und dann jeweils ziemlich genau 574 g. Mehr als mengenmäßig jede zweite Tomate findet im Discounter einen passenden Haushalt. Weniger spannend ist dann, dass bevorzugt Familien mit Kindern ihre Tomaten im Discounter kaufen, während die „Empty Nester“ lieber ins SB-Warenhaus gehen, spannend ist jedoch, dass die Umsatzpotentialausschöpfung bei Tomaten und eben jenen Discountern deutlich über Gemüse als Benchmark liegt. Auswahl, Gestaltung und fairer Preis waren die Top 3 bei den Gründen für die Wahl der Einkaufstätte. Gleichauf folgten Qualität und regionale Produkte, nachhaltige Verpackung, etwas abgeschlagen Spaß, Bioprodukte, Beratung und Convenience-Produkte.
Und sonst?
Am Beispiel Berk Délice wurde noch einmal Tomatenkategorie, dieses Mal aus belgischer Sicht, präsentiert: Aussehen, Preis und Geschmack waren die Tomateneinkaufskriterien über alle Vermarktungsschienen hinweg, Beim Discounter standen Preis und Aussehen obenan, bei „Conventional“ Aussehen und Geschmack (und dann auch schon schnell Preis). WGB Pooling präsentierte Ideen zu einem, Sie ahnen es schon „Closed Pooling Loop“ und dies samt IoT-Anbindung, falls gewünscht. Rijk Zwaan interpretierte Salat mit der Field to Fun-Reihe und dem „Snack“ so gut wie neu. Arvato Bertelsmann markierte seinen Platz als Dienstleister für die Datenarbeit zur Feldarbeit. Und wo verkauft werden will, muss natürlich auch geklappert werden. Das Markenkonzept hinter Evelina wurde vorgestellt, ein branchenweiter Beschwerdemechanismus diskutiert. Tim Jacobsen (Artikel aus GP 12/23)Anzeige


Aktuelle Ausgabe (09-2026)
